2026年までの世界のライフサイエンスおよびヘルスケアにおける9つのイノベーショントレンド
米国における特定のライフサイエンス分野の減速は、どのような影響をもたらすだろうか?
米国は何十年にもわたり科学研究のリーダーであり続け、研究開発パイプラインを着実に前進させ、数々の世界的に画期的な医薬品を世に送り出してきた。https://www.jxserum.com/generic-medicines/しかしながら、この優位性は今、課題に直面している。例えば、米国議会の強い反対にもかかわらず、2026年に国立衛生研究所(NIH)の予算を約40%削減するという提案は未解決のままだ。このような大幅な予算削減は、今後数年間で世界の研究環境を大きく変える連鎖反応を引き起こす可能性がある。さらに、米国で最近発生した政府機関閉鎖は、研究助成金の申請手続きを遅らせ、資金配分サイクルを停滞させる可能性のある潜在的な問題の種をすでに蒔いている。
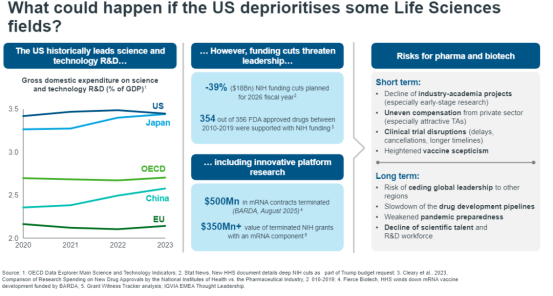
短期的には、臨床試験は遅延、中止、期間延長といったリスクに直面する可能性がある。長期的には、米国国立衛生研究所(NIH)からの資金削減が医薬品開発プロセスを遅らせる可能性がある。
この削減は、過去10年間でFDAが承認したほぼすべての医薬品の礎となってきた医薬品開発の基盤を揺るがすことになるだろう。さらに、研究資金の打ち切りや研究開発予算の縮小に起因するmRNAへの投資の減少は、公衆衛生システムのパンデミック対応能力の不足や、アメリカ社会におけるワクチンへの懐疑心の高まりといった既存の懸念を悪化させている。
連邦政府による研究資金の削減は、研究者が安定した代替キャリアを求めることで、人材流出を引き起こす可能性もある。バイオテクノロジー企業は、初期段階のイノベーションを維持するために、民間資本や海外パートナーシップへの依存度を高めるかもしれない。業界全体としては、開発戦略の見直し、多様な協力関係の拡大、さらには米国以外の地域への研究人材の発掘や支援インフラの構築といった取り組みが必要となるだろう。
これらの課題は孤立したものではなく、新たに導入された複数の政策と同時に発生している。例えば、生物安全保障法は特定の海外協力関係を制限し、関税はグローバルサプライチェーンを複雑化させている。これらの要因が複合的に作用することで、イノベーションのエコシステムが分断され、多国籍企業が国境を越えた円滑な事業運営を行うことが困難になる可能性がある。こうした一連の出来事は明確なメッセージを発信している。すなわち、米国が支配してきたイノベーション時代は、地政学的要因の影響をますます受ける、よりグローバルに分散したヘルスケアの様相へと移行しつつあるということだ。
新たなグローバルイノベーションの波はどこから来るのか?
米国におけるライフサイエンス分野への投資減少に伴い、台頭する中国に注目が集まり始めている。現在、中国は最先端の研究と臨床試験の中心地となっており、特に新規作用機序の分野では中国が主導的な役割を果たしている。一方、米国以外の他の研究開発イノベーションセンターも、ますます大きな影響力を及ぼし始めている。
中国:台頭するイノベーション力
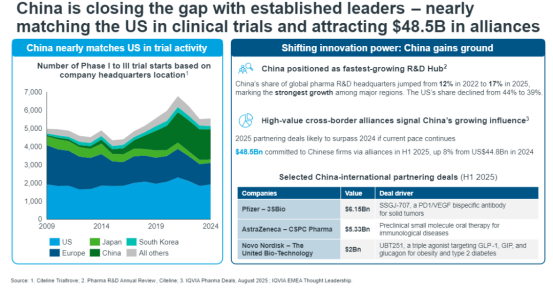
生命科学分野における中国の目覚ましい台頭は、今や紛れもない事実となっている。中国で開始された臨床試験の数はヨーロッパを上回り、米国とほぼ同数に達しており、スポンサー企業は主要な研究において中国中心または中国参加型の戦略を採用することを検討せざるを得なくなっている(図3)。この変化は、知的財産規制、規制の収斂、地政学的緊張といった要因が意思決定に影響を与えるなど、新たな複雑さをもたらしている。
2025年、中国企業は485億ドルの提携資金を調達し、その資金は主に腫瘍学、免疫学、肥満の分野に集中した。ファイザー、アストラゼネカ、ノボノルディスクといった国際的な製薬大手は積極的に協力しており、これは中国が数十年にわたり継続的に投資してきた成果を反映している。具体的には、研究開発インフラの構築、承認プロセスの簡素化、データ独占を支援する政策の導入などが挙げられる。今日、中国企業は革新的な成果を世界中に輸出しており、業界における競争の激化は、多国籍製薬企業に製品ポートフォリオ計画とリスク管理の見直しを促している。
インド:新興臨床試験センター
インドは臨床試験の重要な拠点として急速に台頭しており、臨床試験のシェア(インド企業が開始した試験数の増加率を他の主要市場と比較)は2019年以降109%増加している。このデータの基準値は比較的低いものの、この成長はインドの製薬業界がジェネリック医薬品から革新的な治療法へと重要な転換期を迎えていることを示している。この転換は、インド政府が実施している国家研究開発・イノベーション政策や5億ドルの投資プログラムなど、複数の取り組みによって推進されている。Dr. Reddy's LaboratoriesやGlenmarkなどの製薬会社は、免疫学、腫瘍学、中枢神経系などの分野における革新的な治療法への研究開発投資を増やしている。
インドとは対照的に、EU4カ国、英国、日本では臨床試験活動が大幅に減少している。世界の医薬品イノベーション環境は再構築されつつあり、これは医薬品のグローバルマーケティング戦略に大きな影響を与えるだろう。このような多極的な環境で事業を展開するには、企業は柔軟な適応力と革新的な運用モデルを備えている必要がある。新たなイノベーションハブは規制や運用上の複雑さを伴うものの、膨大な患者数、コスト最適化、急速に拡大する市場など、大きな成長の恩恵ももたらす。こうした機会を捉えるには、早期の現地化と現地人材の育成が鍵となるだろう。
新たな投与経路が治療の最前線を再定義する
薬剤投与の利便性は、治療イノベーションにおける新たなフロンティアとして急速に台頭しており、患者と臨床医の間で治療法に対する認識を根本的に変えつつあります。2026年には、ノボノルディスク社のセマグルチドやイーライリリー社のオフェグルチドといった経口GLP-1療法が肥満治療薬として登場し、注射剤が主流だった市場に大きな変革をもたらしました。さらに、乾癬治療の分野でもイノベーションが進んでおり、初の経口インターロイキン-23阻害剤であるイコトロキンラは、注射剤を必要とせずに生物学的製剤と同等の有効性を実現しています。これは単なる漸進的な進歩ではなく、慢性疾患管理における根本的な転換点と言えるでしょう。経口療法は、薬剤へのアクセス性をさらに向上させ、投与手順を簡素化し、患者の服薬遵守率を高めるでしょう。
超長時間作用型注射剤は、複数の治療領域を根本的に変革する可能性を秘めている。その代表例として、最近承認された重症喘息治療薬であるインターロイキン-5阻害剤(デペモキマブ、商品名:エクスデンサー)が挙げられる。この薬剤は年間2回の投与で済むため、2週間ごとまたは1ヶ月ごとの投与を必要とする従来の生物学的製剤とは大きく異なる。さらに、ギリアド・サイエンシズ社が開発した半年に1回のHIV注射剤は、画期的な成果を上げた。患者にとっては通院回数の減少と日常生活への影響の軽減を意味し、医療費支払者にとっては財政負担の軽減とコスト削減の可能性を意味し、製薬会社にとっては製品ライフサイクル戦略と市場ポジショニングの見直しが求められる。
経口投与と超長時間作用型注射剤は、患者の利益を高め、医療システムの効率を最適化するための2つの異なる戦略を表しています。経口製剤は長らく最も便利な投与経路と考えられてきましたが、超長時間作用型注射剤(半年に1回の投与が可能)への移行は、患者の服薬嗜好を変える可能性があります。この影響は、業界全体に波及し続けるでしょう。肥満など、自己負担額が大幅に増加する市場では、経口投与と超長時間作用型投与レジメンは、業界の消費プロセスを加速させ、従来の償還モデルに挑戦し、業界に新たな道筋を模索させる可能性があります。これは、治療の革新だけでなく、市場促進戦略の進化にも明らかです。
結びの言葉
米国のライフサイエンス分野における資金削減、新たな薬剤送達方法の出現、中国とインドのイノベーションハブとしての地位確立など、イノベーションと治療における発展動向は、業界全体に根本的な変化をもたらしています。これらの動向は、研究開発投資の流れに影響を与え、治療選択肢の提供方法を再構築し、グローバル競争を激化させています。こうした変化を認識し、適応できる企業は競争優位性を獲得できる一方、後れを取った企業は、ますます複雑化し変動の激しい業界環境の中で、徐々に優位性を失っていく可能性があります。